
Libro registro de ingresos y gastos para autónomos en Excel
Si eres autónomo en estimación directa tienes que llevar libros registro de tus ingresos y gastos, y cada trimestre presentar normalmente el modelo 303 (IVA) y el 130 (pago fraccionado del IRPF). Te explicamos qué libros te tocan, qué debe tener cada anotación y cómo calcular de forma orientativa lo que pagarás.
Funciona en Excel (Windows y Mac), Google Sheets y LibreOffice · Sin macros
Qué libros registro tienes que llevar
- IRPF, estimación directa: libro registro de ventas e ingresos, de compras y gastos y de bienes de inversión; los profesionales, además, de provisiones de fondos y suplidos (art. 68 del Reglamento del IRPF). Si estás en estimación directa normal con actividad mercantil, la obligación es llevar contabilidad según el Código de Comercio.
- IVA: libro registro de facturas expedidas, de facturas recibidas y, en su caso, de bienes de inversión (art. 62 del Reglamento del IVA).
- La Agencia Tributaria permite llevarlos en un formato común para IRPF e IVA, y publica un formato oficial de libros registro.
- Guarda los libros y las facturas mientras Hacienda pueda revisar el ejercicio: por regla general, cuatro años (arts. 29 y 66 de la Ley General Tributaria).
Qué debe tener cada anotación
- Fecha de la factura y, si es distinta, de la operación.
- Número y serie de la factura.
- Nombre y NIF del cliente o proveedor.
- Base imponible, tipo de IVA y cuota.
- Retención de IRPF, si la hay (profesionales).
- Total y, para gastos, la categoría y si es deducible.
Cómo calcular el 303 y el 130 (orientativo)
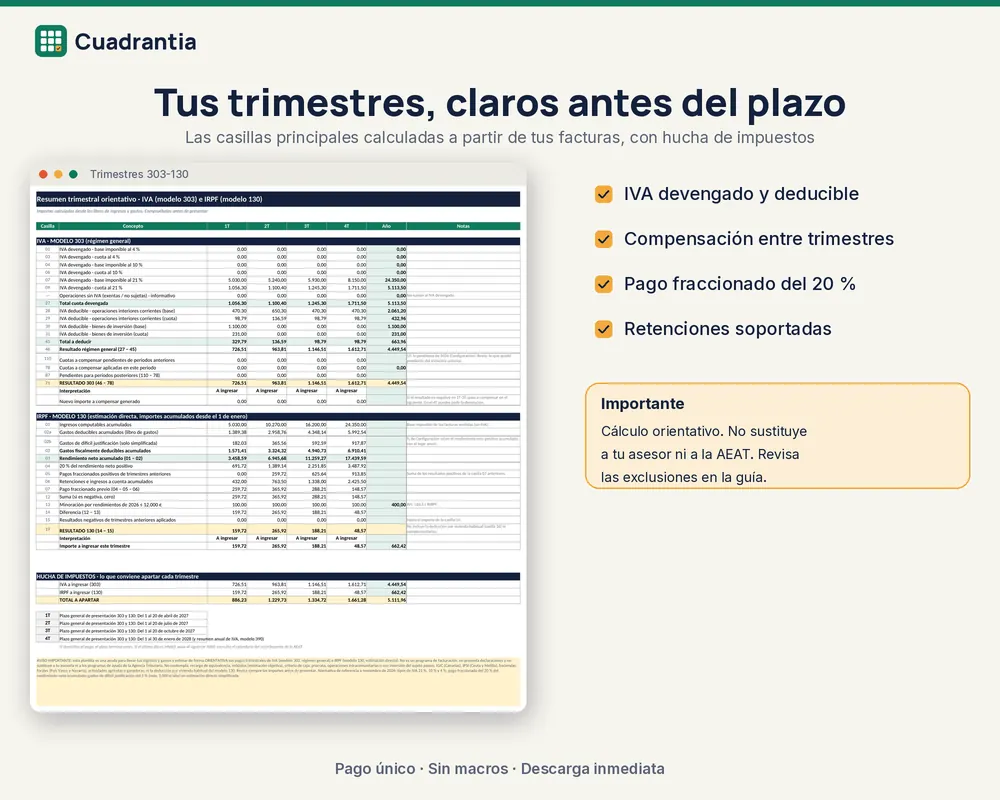
Modelo 303 (IVA): IVA repercutido en tus facturas emitidas menos IVA soportado deducible de tus gastos. Si sale negativo, se compensa en los trimestres siguientes (o se pide la devolución en el último).
Modelo 130 (IRPF): el 20 % del rendimiento neto acumulado desde el 1 de enero (ingresos menos gastos deducibles), menos los pagos del 130 de trimestres anteriores y las retenciones soportadas, con algunas minoraciones (Ley del IRPF y arts. 109 y 110 de su reglamento). Si en el año anterior al menos el 70 % de tus ingresos profesionales tuvo retención, no estás obligado a presentarlo.
Ejemplo ilustrativo (no es tu caso): en el primer trimestre facturas 6.000 € + 1.260 € de IVA y tienes 1.500 € de gastos deducibles + 315 € de IVA. 303: 1.260 − 315 = 945 € a ingresar. 130: 20 % × (6.000 − 1.500) = 900 €, menos retenciones si las tienes.
Plazos generales: del 1 al 20 de abril, julio y octubre, y del 1 al 30 de enero para el cuarto trimestre. Comprueba siempre el calendario del contribuyente de la AEAT.
Lo que la plantilla no hace
- No presenta los modelos: la presentación se hace en la sede de la AEAT o con tu asesor.
- No es un programa de facturación: emite tus facturas con un sistema que cumpla el reglamento de facturación cuando te sea obligatorio.
- No contempla módulos, recargo de equivalencia, criterio de caja, prorrata, operaciones intracomunitarias, IGIC, IPSI, territorios forales ni actividades agrícolas.
Calculadoras gratis: IVA e IRPF de una factura · cuota de autónomos por tramos
Preguntas frecuentes
¿Qué libros registro tiene que llevar un autónomo?
¿Puedo llevar el libro registro en Excel?
¿Cómo se calcula el modelo 130?
¿La plantilla presenta el 303 o el 130?
¿Sirve si estoy en módulos?
Te puede servir también
Fuentes
- Reglamento del IRPF, art. 68 (BOE)
- Ley 35/2006 del IRPF (BOE)
- Reglamento del IVA, art. 62 (BOE)
- Ley General Tributaria, arts. 29 y 66 (BOE)
Información orientativa revisada el 15/11/2026; no es asesoramiento jurídico, laboral ni fiscal. Ante cualquier diferencia prevalecen la norma oficial y tu convenio colectivo.